Mi történt november 5-én?
A BBC cikke szerint 2026. november 5-én a technológiai cégek uralta amerikai Nasdaq-index egy nap alatt 5,5%-ot esett, az Nvidia részvénye pedig több mint 9%-ot. A BBC szerint a befektetők az MI szigorúbb szabályozásától tartanak, mert a félidős választásokon győztes demokraták közül sokan ellenezték az adatközpontok építését. Emellett kétséges, megtérül-e a rengeteg pénz, amelyet az MI-re költenek. Az index így is nagyjából 4,6%-kal magasabban állt, mint az év elején.
Mi az a lufi?
A videó meghatározása: lufi az, amikor valamibe több pénz áramlik, mint amennyit a várható haszna indokol. A Nemzetközi Fizetések Bankja (BIS), a jegybankok bankja, 2026. június 28-i éves gazdasági jelentésében négy korábbi lázat sorol fel: az 1830-as évek csatornaépítési lázát, az 1840-es évek brit vasútlázát, az 1920-as évek végének villamosítási lázát és az 1990-es évek végének dotkomlufiját.
A jelentés szerint mindegyik mögött valódi technológiai áttörés állt, amely több tőkét vonzott, mint amennyit a hozamok végül indokoltak. Mindegyik a beruházások visszaesésével és az egész gazdaságra kiterjedő recesszióval végződött. A bank szerint a mostani MI-fellendülés mérete és üteme ezekre hasonlít.
A videó felépítése és a pontozás
A videó ebben a sorrendben halad:
- A lufimérő: nyolc jel, mindegyik pontozva.
- A mítosz másik fele: ha kipukkad, eltűnik-e? Erre három korábbi lufi története felel.
- Négy lehetséges forgatókönyv és a jeleik.
- Hogyan érintheti ez Magyarországot?
- Mit tehetsz te?
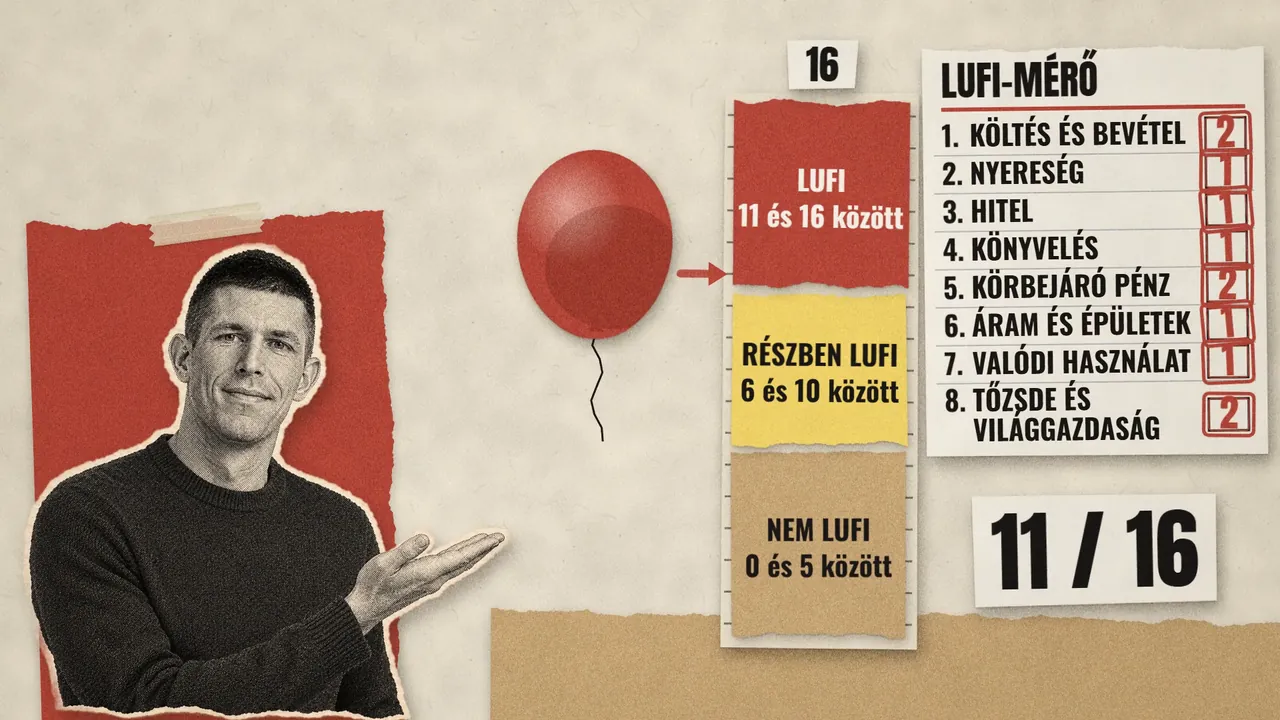
A pontozás szabályát Dávid az első jel pontozása előtt mondja el. Minden jel 0, 1 vagy 2 pontot kap: 0-t, ha a lufi ellen szól, 1-et, ha vegyes, mert szól mellette és ellene is valami, és 2-t, ha egyértelműen lufira utal. Összesen legfeljebb 16 pont jöhet ki. 5 pontig nem lufi, 6-tól 10-ig részben lufi, 11-től lufi. Ez Dávid saját pontozása, nem tudományos mérés.
Az első négy jel: költés és bevétel, nyereség, hitel, könyvelés
Első jel: költés és bevétel (2 pont)
Az adatközpontok számítógépekkel teli épületek, ezekben futnak például a chatbotok. Az Amazon 2026. október 29-i negyedéves jelentése szerint a cég idén nagyjából 220 milliárd dollár beruházásra számít, és a beruházások növekményét főleg az MI-re fordítja. Az elmúlt tizenkét hónapban 42,4 milliárd dollárral többet költött beruházásra, mint amennyit a működése hozott, pedig a felhőszolgáltatása, az AWS bevétele a harmadik negyedévben 39%-kal nőtt az előző év azonos negyedévéhez képest.
A Gartner elemzőcég 2026. október 14-i számítása szerint 2030-ig összesen 8,5 ezermilliárd dollár bevétel kellene ahhoz, hogy az MI-adatközpontok tulajdonosai fedezzék a bejelentett beruházásokat és a finanszírozás költségét, és 12%-os hozamot érjenek el. A cég legfeljebb 3,6 ezermilliárd dollárra számít. Ha a mostani ütemben folytatódik a költés, 2030 végéig több mint 3,5 ezermilliárd dollárnyi beruházást fenyegethet értékvesztés.
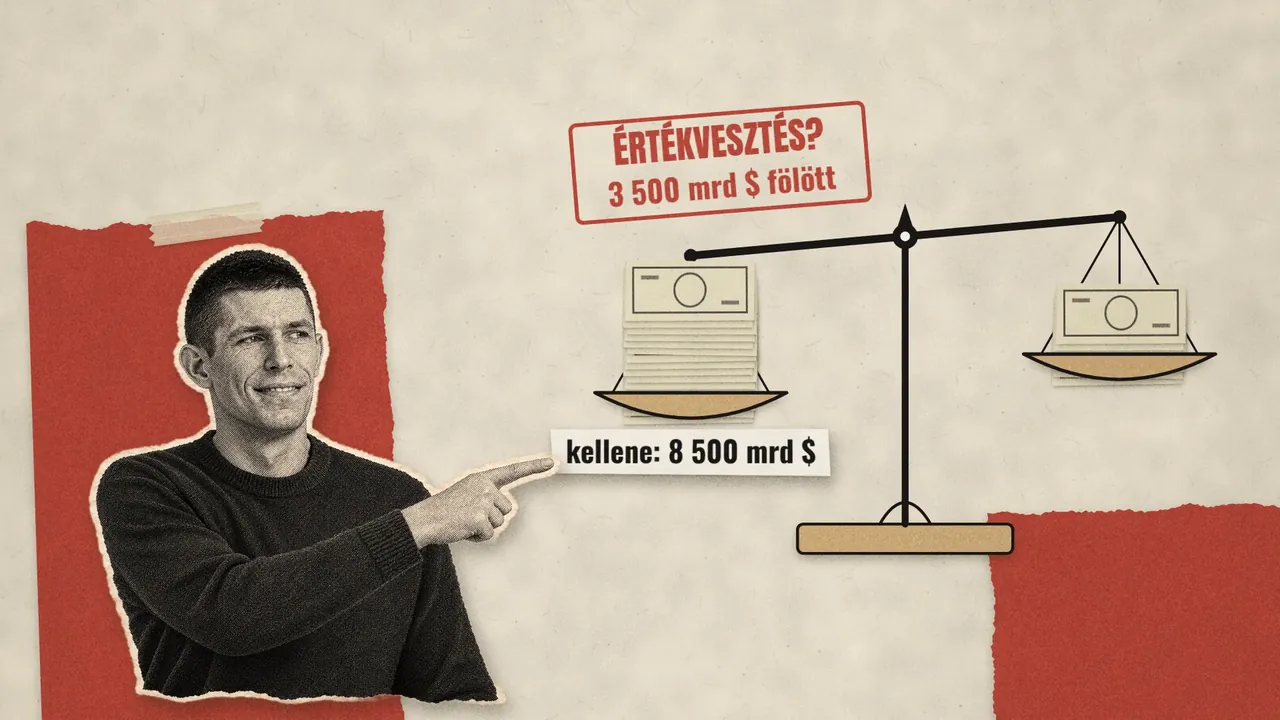
Dávid erre 2 pontot ad: a Gartner a szükséges bevételnek a felét sem várja.
Második jel: nyereség (1 pont)
Keres-e valaki az MI-n? A chipeket eladó Nvidia 2026. augusztus 26-i jelentése szerint a cég a 2026. július 26-án zárult negyedévben csaknem 60 milliárd dollár nyereséget könyvelt el. Az Amazon felhőszolgáltatása, az AWS, a harmadik negyedévben 17,8 milliárd dollár működési eredményt hozott.
A chatbotok fejlesztőinél más a kép. A Claude-ot készítő Anthropic 2026. november 2-i tőzsdei tájékoztatója szerint a cég 2026 első kilenc hónapjában 33,2 milliárd dollár bevétel mellett 1,3 milliárd dollár működési veszteséget könyvelt el. Ezek évközi számok, könyvvizsgáló nem ellenőrizte őket. Az OpenAI az amerikai tőzsdefelügyelet, a SEC nyilvántartása szerint 2026. november 8-ig nem tett közzé ilyen tájékoztatót.
Dávid erre 1 pontot ad: az Nvidia és az AWS jól keres, a Claude készítője viszont még veszteséges. Ez eddig 3 pont.
Harmadik jel: hitel (1 pont)
A pénz egy részét kölcsönveszik. A Microsoft 2026. november elején 25 milliárd dollárnyi kötvényt bocsátott ki, vagyis ennyi hitelt vett fel, egy részét 40 évre. A Nemzetközi Valutaalap (IMF) 2026. októberi pénzügyi stabilitási jelentése szerint a nagy felhőcégek részesedése a jó hitelminősítésű kötvények világszintű kibocsátásából 2024 óta 1% alól 10%-ra nőtt.
A jelentés szerint ezeknek a cégeknek a fő üzletága erős nyereséget hoz, a nagy MI-beruházások miatt viszont egyre inkább hitelre szorulnak.
Dávid erre 1 pontot ad: egyre több a hitel, de a fő üzletág erős nyereséget hoz. Ez eddig 4 pont.
Negyedik jel: könyvelés (1 pont)
Szebb-e papíron a nyereség, mint a valóságban? A videó példája: ha egy cég vesz egy 6 millió forintos berendezést és hat évig használja, nem egyszerre számolja el költségként, hanem évente 1 milliót. Ezt hívják értékcsökkenésnek. Minél hosszabb időre osztja szét, annál kisebb az éves költség, és annál nagyobb a papíron kimutatott nyereség.
Több nagy cég meghosszabbította ezt az időt. A Microsoft 2022-ben négyről hat évre emelte a szerverei becsült hasznos élettartamát, ami a 2023-as üzleti évben 3,7 milliárd dollárral javította a működési eredményét. Az Amazon viszont 2025-ben a szerverei egy részénél hatról öt évre rövidítette ezt az időt, a cég szerint a technológia, különösen az MI gyors fejlődése miatt.
Michael Burry befektető, akit A nagy dobás című film tett ismertté, 2025 novemberében azt becsülte, hogy a hosszabbra becsült élettartam miatt a nagy felhőcégek 2026 és 2028 között mintegy 176 milliárd dollárral kevesebb értékcsökkenést számolnak el, mint szerinte kellene. Az őt idéző CNBC ezt nem tudta függetlenül megerősíteni, és azt is leírja, hogy a számviteli szabályok megengedik, hogy egy eszköz költségét több évre osszák el.
Dávid másik kérdése: elindul-e a raktárban álló chipek értékcsökkenése már bekapcsolás előtt? A könyvelésben nem: a Google anyacége, az Alphabet éves jelentése szerint csak akkor kezdik elszámolni, amikor az eszköz használatra kész. A piaci érték viszont csökkenhet, mert az Nvidia évente új chiptípussal jelentkezik. A régebbi chipek bérleti ára a Silicon Data indexe szerint 2026. október 9. és november 7. között mégsem esett, hanem kicsit nőtt.
Dávid erre 1 pontot ad: papíron valóban nagyobb a nyereség, de a számviteli szabályok ezt megengedik, és a régi chipeket még bérlik. Ez eddig 5 pont.
A további négy jel: körbejáró pénz, áram és épületek, valódi használat, tőzsde és világgazdaság
Ötödik jel: körbejáró pénz (2 pont)
Mit jelent az, hogy körbejár a pénz? A videó hasonlata: a pék kezességet vállal a kávézó bérleti díjáért, cserébe a kávézó csak tőle veszi a kiflit. A pék forgalma nő, de csak addig, amíg a kávézóba betérnek a vendégek.
Ilyet tett az Nvidia 2026 augusztusában. A 2026. augusztus 26-i negyedéves jelentése szerint kezességet vállalt az OpenAI egyik cégéért: ha az nem fizeti egy ohiói adatközpont bérleti díjának és áramdíjának egy meghatározott részét, az Nvidia fizet, legfeljebb 105 milliárd dollár erejéig. Cserébe a telephelyen néhány kivételtől eltekintve csak az Nvidia MI-infrastruktúrája működik majd.
Az angol jegybank pénzügyi stabilitási bizottságának 2026. szeptember 30-án közzétett jegyzőkönyve szerint az MI-cégek növekvő eladósodása, az átláthatatlanság és az időnként körkörös ügyletek nehezíthetik a kockázatok felmérését, és felnagyíthatják a veszteségeket, ha a várakozások nem teljesülnek.
Dávid erre 2 pontot ad: itt az eladó a saját vevőjéért vállal kezességet, és ezt a saját jelentésében írja le. Ez eddig 7 pont.
Hatodik jel: áram és épületek (1 pont)
Szűk keresztmetszet az áram is. Az OpenAI 2026. augusztus 17-i közlése szerint az ohiói központ első 800 megawattnyi kapacitása 2028-ra áll rendelkezésre, a további bővítéshez pedig a hálózatra kötött új erőművek kellenek. Az amerikai Lawrence Berkeley Nemzeti Laboratórium 2026. júniusi jelentése szerint a 2025-ben elkészült erőműveknél és energiatárolóknál a hálózati bekötés kérelmezése és az indulás között eltelt idő mediánja 61 hónap volt, vagyis jellemzően öt év.
A Tom’s Hardware 2025. november 2-i cikke szerint a Microsoft vezetője, Satya Nadella, egy podcastban azt mondta, hogy nem chipből van hiány, hanem kész, árammal ellátott épületből, ezért lehetnek a Microsoftnak raktáron chipjei, amelyeket nem tud bekapcsolni.
Ed Zitron, a technológiai cégek egyik kritikusa, 2026. szeptember 22-én több mint 200 milliárd dollárra becsülte a raktárakban álló chipek értékét. Ez a saját, feltevésekre épülő becslése. A Business Insider 2026. október 20-án azt írta, hogy az Amazon egyes Nvidia-szerverei áram híján raktárban várnak. Az Amazon szerint ez bevett gyakorlat, és a cég állítja, hogy van terve a beüzemelésükre.
Dávid erre 1 pontot ad: a Microsoft vezetője maga mondta, hogy kevés az árammal ellátott épület, de hogy mennyi chip áll kihasználatlanul, arról csak becslés és vitatott beszámoló szól. Ez eddig 8 pont.
Hetedik jel: valódi használat (1 pont)
Az Eurostat, az Európai Unió statisztikai hivatala szerint 2025-ben a 16 és 74 év közötti magyarok 29,56%-a, vagyis nagyjából tízből három használt generatív MI-eszközt. Az uniós átlag 32,66% volt.
A Gartner 2026. szeptember 16-i közleménye szerint a generatív MI idén a kiábrándulás szakaszában van. Az MI-re fordított pénz világszerte mégis 49,5%-kal, 2,7 ezermilliárd dollárra nő 2026-ban.
Dávid erre 1 pontot ad: sokan valóban használják, de a Gartner szerint a nagy várakozásokat most kiábrándulás követi. Ez eddig 9 pont.
Nyolcadik jel: tőzsde és világgazdaság (2 pont)
Az amerikai jegybank 2026. szeptember 16-án negyed százalékponttal, 3,75 és 4% közötti sávra emelte az irányadó kamatot, mert az infláció magas maradt, így drágul a hitel. A BIS szerint viszont az elmúlt évben a nagy MI-beruházások is hozzájárultak ahhoz, hogy a világgazdaság és a kereskedelem a jelentős vámemelések ellenére is jól tartsa magát.
Tajvan is számít. Az Nvidia éves jelentése szerint termékeinek gyártása és összeszerelése néhány országban, köztük Tajvanon összpontosul, és egy ottani konfliktus megzavarhatná a működését. 2026. november 5-én az amerikai S&P 500 index cégeinek összértékéből csaknem 40% tíz cégre jutott, közülük nyolc technológiai cég volt. Az arányt a videó a State Street SPY nevű alapjának aznapi állományából számolta ki, ez az alap az S&P 500-at követi.
Dávid erre 2 pontot ad: az index cégeinek összértékéből csaknem 40% tíz, többségében technológiai cégre jut, és a világgazdaság növekedését az MI-be áramló pénz is segítette.
Az összesítés: 11 pont a 16-ból
A lufimérő: nyolc jel, 11 pont a 16-ból
| Jel és kérdés | Pont | Miért ennyi |
|---|---|---|
| Költés és bevétel Megtérül-e, amit elköltenek? | 2 | A Gartner a szükséges bevételnek a felét sem várja |
| Nyereség Keres-e rajta valaki? | 1 | Az Nvidia és az AWS jól keres, a Claude készítője még veszteséges |
| Hitel Mennyi pénzt vesznek fel kölcsön? | 1 | Egyre több a hitel, de a fő üzletág erős nyereséget hoz |
| Könyvelés Szebb-e papíron, mint a valóságban? | 1 | Papíron nagyobb a nyereség, de a számviteli szabályok ezt megengedik, és a régi chipeket még bérlik |
| Körbejáró pénz Az eladó vállalja-e a vevője kockázatát? | 2 | Az eladó a saját vevőjéért vállal kezességet |
| Áram és épületek Be tudják-e kapcsolni, amit vesznek? | 1 | Kevés az árammal ellátott épület, a kihasználatlan chipekről csak becslés és vitatott beszámoló szól |
| Valódi használat Használják-e az emberek? | 1 | Sokan használják, de a nagy várakozásokat most kiábrándulás követi |
| Tőzsde és világgazdaság Mennyi függ a mesterséges intelligenciától? | 2 | Tíz cégre jut az S&P 500 értékének csaknem 40%-a, és az MI-be áramló pénz a világgazdaságot is segítette |
| Összesen Lufi-e? | 11 / 16 | Épp a lufi küszöbe: 11 ponttól lufi |
A 11 pont épp a lufi küszöbén van, így a mítosz első fele Dávid pontozása szerint igaz: az MI pénzügyi oldala lufinak látszik.
Ha a lufi kipukkad, eltűnik az egész? Három korábbi példa
Az 1840-es évek brit vasútlázában a parlament 1844 és 1846 között 8 110 mérföld, nagyjából 13 000 kilométer új vasútvonalat engedélyezett. 1850 végére ebből 4 000 mérföld, nagyjából a fele működött. A vasúti részvények 1845 júliusa és 1849 októbere között elvesztették értékük csaknem kétharmadát. Andrew Odlyzko, a Minnesotai Egyetem kutatója szerint a befektetők sokat veszítettek, de alig ment csődbe vasúttársaság, és szinte minden vonal tovább működött.
Százötven évvel később jött a dotkomlufi. A Nasdaq a 2000. március 10-i csúcsa és a 2002. október 9-i mélypontja között csaknem 80%-ot esett, és csak 2015. április 23-án zárt újra a régi csúcs fölött. Az Amazon részvénye az 1999-es csúcsáról 2001 harmadik negyedévére csaknem 95%-ot zuhant, a cég mégis talpon maradt.
A legjobb példa az üvegszálas kábel. Odlyzko szerint az amerikai távolsági hálózatok kapacitása 1997 vége és 2001 vége között mintegy ötszázszorosára nőtt, a forgalom csak a négyszeresére. A kábelek nagy része kihasználatlanul feküdt a földben. A csúcson csaknem 50 milliárd dollárt érő Global Crossing 2002 januárjában csődvédelmet kért.
Sok cég elbukott, a kábel maradt: Odlyzko szerint a távközlési szolgáltatások bevétele közben is nőtt. A sín és a kábel évtizedekig kitart, a chip hamar elavulhat: az Alphabet a szervereit általában hat év alatt írja le, az Amazon öt-hat év alatt. A videó szerint egy pukkanás után ezért főleg az épületek, a vezetékek és a betanított modellek maradhatnának meg.
Négy forgatókönyv és a jeleik
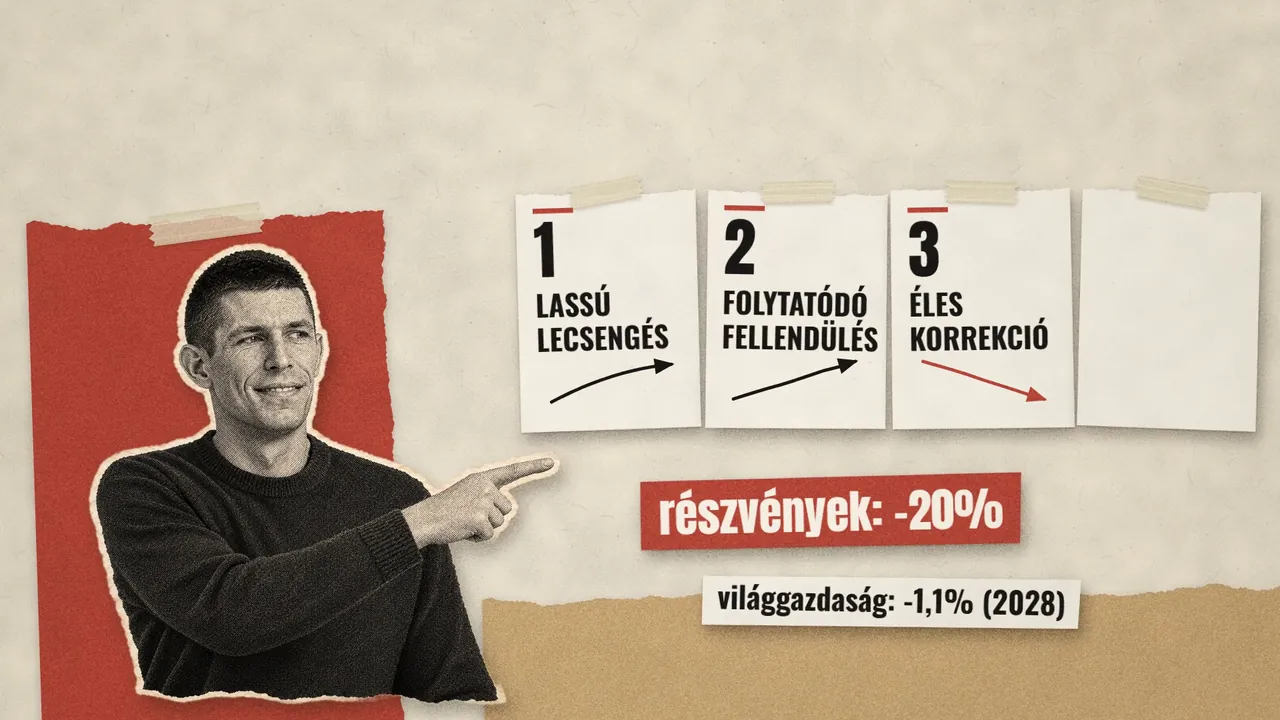
A pukkanás esélyét és idejét a videóban idézett jelentések közül egyik sem mondja meg. A Nemzetközi Valutaalap 2026. októberi világgazdasági előrejelzése viszont több kimenetelt végigszámolt. A videó ezek közül négyet mutat be, mindegyiket a jeleivel, amelyekről felismerheted:
- Alapeset: a fellendülés fokozatosan lassul, összeomlás nélkül. A jele: a cégek beruházása jövőre is nő, csak lassabban.
- Folytatódó fellendülés: az egyik változatban a vártnál nagyobb beruházással 2029-re 0,6%-kal lehet magasabb a világ termelése, mint az alapesetben. Egy másikban a chipgyártók nem győzik a keresletet, ezért nő az infláció, és nagyjából 0,7 százalékponttal emelkednek az amerikai kamatok. A jele az első változatban a beruházás gyors növekedése, a másodikban a chipek drágulása.
- Éles korrekció: ha elmarad a remélt termelékenységi javulás, az amerikai részvényárak 20%-ot, máshol 15%-ot esnének, 2028-ra pedig a világgazdaság teljesítménye 1,1%-kal elmaradna az alapesettől. A jele: drágul a cégek hitele, és egyes befektetési alapok korlátozzák a pénzkivonást. Ilyenre a Magyar Nemzeti Bank 2026. júniusi pénzügyi stabilitási jelentése is hoz példát: a BlackRock korlátozta a pénzkivonást az egyik zászlóshajójának számító alapjából.
- Drága energia és magas kamat: 2026-ban a közel-keleti háborúban lezárták a Hormuzi-szorost, és az angol jegybank szerint szeptemberben a Brent olaj hordónkénti ára 100 dollár fölé emelkedett. A valutaalap egyik változatában elhúzódik a háború, 130 dollárra drágul az olaj, nőnek a hosszú lejáratú kamatok, és 2027-ben a vártnál 0,5 százalékponttal lassabban nő a világgazdaság. A jele: emelkedő olajár és kamat.
Az éles korrekció jelét a lufimérőn is követheted. Dávid szerint, ha drágul a cégek hitele, a sok kölcsön miatt a hitelre 1 helyett 2 pontot adna. A legrosszabb esetekről a sorozat egy különkiadása szól.
És Magyarország?
A videó forrásai között nincs Magyarországra vonatkozó számítás. A valutaalap pénzügyi stabilitási jelentése szerint egy korrekció valószínűleg a fejlett ázsiai tőzsdéket sújtaná leginkább, amelyek szorosan együtt mozognak az MI-cégek részvényeivel. Az amerikai részvényeken keresztül azonban azokat az országokat is elérheti, ahol a tőzsde kevésbé mozog együtt ezekkel a cégekkel.
A videó szerint hozzánk a befektetési és nyugdíjalapokon, valamint az európai exporton keresztül juthatna el. Az Európai Központi Bank 2026. október 29-i közleménye szerint az euróövezet exportjának is jót tesznek az MI-hez kapcsolódó vállalati beruházások.
Az ítélet: részben igaz
A mítosz két dolgot állít. Az első, hogy az MI lufi: a pontozásban 16-ból 11 pontot kapott, így ez épphogy igaz. A második, hogy ha kipukkad, az egész eltűnik: a korábbi lufik alapján ez hamis. Sok befektető veszíthet, de a vasút, a kábel és az Amazon is megmaradt. Az egyik állítás igaz, a másik hamis, ezért az ítélet: részben igaz.
A videóban Dávid azt is elmondja, hogy a munkája nagy részét már MI-vel végzi. A sorozat munkáról szóló részéhez külön útmutató készült arról, hogyan hathat az MI a munkádra.
Mit tehetsz te?
A videó három dolgot javasol. Ez sem befektetési tanács: arról, hogy mit kezdj a megtakarításoddal, te döntesz.
- Nézd meg, mibe fektet a nyugdíjpénztárad vagy a befektetési alapod. Ne egyetlen nap hírei alapján dönts, egy nagy esés után sem.
- Tanuld meg használni az MI-t a munkádban vagy a mindennapokban. Ez a tudás akkor is megmarad, ha a részvények esnek. Ha most kezded, így kérdezz a chatbottól, hogy használható választ kapj.
- A chatbottal folytatott fontos beszélgetéseidet mentsd el máshová is, például másold ki egy saját dokumentumba, mert az árak és a feltételek változhatnak. Itt egy friss példa arra, hogy egy funkció meg is szűnhet.
A házi feladat: ha van nyugdíjpénztárad vagy befektetési alapod, még ma nézd meg, a megtakarításod mekkora része van amerikai részvényekben. Ha a pénztár vagy az alap oldalán nem találod, kérdezd meg az ügyfélszolgálatukat.
Gyakori kérdések
Lufi a mesterséges intelligencia?
A videó szerint részben igaz. Dávid saját pontozásában az MI pénzügyi oldala 16 pontból 11-et kapott, épp annyit, amennyitől már lufinak nevezi. A mítosz másik fele, „ha kipukkad, az egész eltűnik”, a korábbi lufik alapján hamis.
Mit mutatott a lufimérő?
Dávid nyolc jelet pontozott, mindegyiket 0, 1 vagy 2 ponttal. Két pontot kapott a költés és a bevétel, a körbejáró pénz, valamint a tőzsde és a világgazdaság, a másik öt jel egyet-egyet. Ez a saját pontozása, nem tudományos mérés.
Mi maradt meg a korábbi lufik után?
A brit vasútláz után szinte minden vonal tovább működött, a dotkomlufi után az Amazon talpon maradt, a kábelek pedig a földben maradtak. A befektetők közben sokat veszítettek.
Mit nézzek meg, ha van nyugdíjpénztáram vagy befektetési alapom?
Nézd meg, mibe fektet, és hogy a megtakarításod mekkora része van amerikai részvényekben. Ne egyetlen nap hírei alapján dönts. Ez nem befektetési tanács.
Források
- BBC News: Global tech stocks plunge as US midterms add to AI slowdown fears, 2026. november 5. (frissítve: 2026. november 6.)
- Bank for International Settlements: Annual Economic Report 2026, Chapter I: Progress and peril, 2026. június 28.
- Bank for International Settlements: media release on the Annual Economic Report 2026, 2026. június 28.
- Amazon.com: Third Quarter 2026 results, Form 8-K Exhibit 99.1, 2026. október 29.
- Gartner: Over $3.5 trillion of AI infrastructure spending could be exposed to impairment by the end of 2030, 2026. október 14.
- NVIDIA: Second Quarter Fiscal 2027 results, Form 8-K Exhibit 99.1, 2026. augusztus 26.
- Anthropic PBC: Form S-1/A, registration statement, amendment 1, 2026. november 2.
- SEC EDGAR: cégkeresés az „openai” névre és teljes szöveges keresés az „OpenAI Group PBC” kifejezésre, megnyitva: 2026. november 8.
- Microsoft Corporation: Form 8-K, 2026. november 4.
- Nemzetközi Valutaalap: Global Financial Stability Report, October 2026, Chapter 1, 2026. október 13.
- Nemzetközi Valutaalap: World Economic Outlook, October 2026, Chapter 1, 2026. október 13.
- Microsoft Corporation: Form 10-K for fiscal year 2023, 2023. július 27.
- Alphabet Inc.: Form 10-K for fiscal year 2025, 2026. február 5.
- Amazon.com: Form 10-K for fiscal year 2025, 2026. február 6.
- CNBC (Yun Li): ‘Big Short’ investor Michael Burry accuses AI hyperscalers of artificially boosting earnings, 2025. november 11.
- NVIDIA: Form 10-K for fiscal year 2026, 2026. február 25.
- NVIDIA: Form 10-Q for the quarter ended 2026-07-26, 2026. augusztus 26.
- Silicon Data: H100 Rental Index és A100 Rental Index, megnyitva: 2026. november 8.
- Bank of England: Financial Policy Committee Record, September 2026, 2026. szeptember 30.
- OpenAI: OpenAI joins PORTS-Pike project, 2026. augusztus 17.
- Lawrence Berkeley National Laboratory: Queued Up: 2026 Edition, 2026. június
- Tom’s Hardware (Jowi Morales): Microsoft CEO says the company doesn’t have enough electricity to install all the AI GPUs in its inventory, 2025. november 2.
- Ed Zitron, Where’s Your Ed At: Where’re All The AI Chips?, 2026. szeptember 22.
- Business Insider (Eugene Kim): Amazon is buying billions in Nvidia AI systems it can’t yet turn on, 2026. október 20.
- Eurostat: Individuals, use of generative AI tools (isoc_ai_iaiu), 2026. június 5. (2025-ös adat)
- Gartner: Worldwide AI spending to grow 49.5% in 2026, 2026. szeptember 16.
- Federal Reserve: FOMC statement, 2026. szeptember 16.
- State Street: SPDR S&P 500 ETF Trust (SPY) daily holdings, 2026. november 5.
- Andrew Odlyzko (University of Minnesota): Collective hallucinations and inefficient markets: The British Railway Mania of the 1840s, 2010. január 15.
- Andrew Odlyzko: What caused the telecom crash: Technology, business, or demand?, dátum nélkül (nagyjából 2002 és 2003 között)
- Fox Business, Associated Press: Milestones for the Nasdaq composite index, 2015. március 2. (frissítve: 2015. május 21.)
- Yahoo Finance: a Nasdaq Composite napi záróértékei 2000 és 2015 között, megnyitva: 2026. november 6.
- Amazon.com: Form 10-K for 1999, 2000; Form 10-K for 2001, 2002. január 24.
- Laser Focus World: An unsolved mystery, 2003. február 1.
- Information Age (Ben Rossi): Global Crossing files for Chapter 11 bankruptcy, 2002. január 29.
- Magyar Nemzeti Bank: Pénzügyi stabilitási jelentés, 2026. június
- Európai Központi Bank: Monetary policy statement, 2026. október 29.